
AIを活用した株式投資(スイング)—システム改善の当面のラスボス_1
前回の記事では、相場格言を売買のルールに組み込み、15年分のバックテストで試した。最終的には、シンプルに「急落後は、押し目買いだけ休む」(詳細は前回の記事参照)というルールの追加が、最高のパフォーマンスを発揮した。
もう一つの課題、「利確前にトレーリングで決済」した取引の15年間の累計損失5,844万円をいかに抑えるかは、未解決のまま残っている。
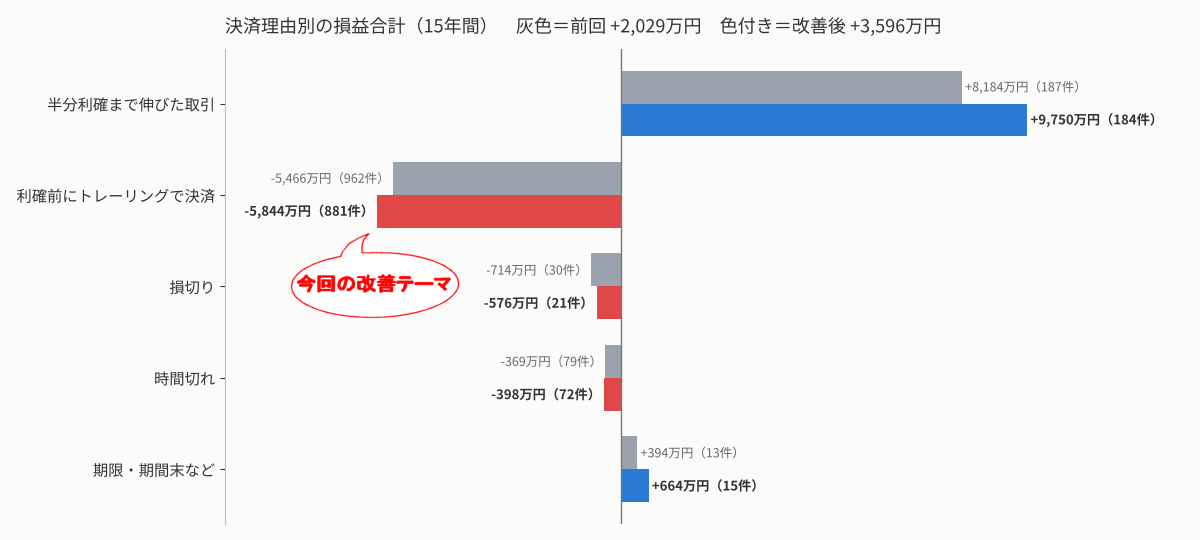
図で大きな利益を上げている「半分利確まで伸びた取引」とは、仕込み後に含み益が10%に達した時点で半分を利益確定し、残りをトレーリングストップで伸ばした取引のことだ。
この優位性を削らずに、5,844万円の損失の中身を分析し、損失を抑える方法をシステムに組み込む。これが、現状のラスボス級の課題だ。
仮にこの損失をゼロに抑えることができれば(あわよくば、損益をプラ転できれば)、1,000万円の原資が15年間で10倍以上、つまり億り人になる可能性も (; ・`д・´)キリッ
↑ 絶対AIに諭されるだろう事は承知・・・でも言ってみたかったのだ。
早速、損失の中身を分析する。
1.まず用語の整理:「トレーリング」の大半は、実は損切りだった
分析を始めてすぐ、違和感にぶつかった。「損切り」での損失は15年でわずか576万円なのに、「トレーリング」での損失が5,000万円を超えている。普通、逆ではないか?
原因は、システムの分類の付け方にあった。このシステムの手仕舞いの線(決済ライン)は2本ある。仕込み値から-5%の「損切りの線」と、それまでの最高値から一定の幅(値動きの大きさ=ATRの2倍)だけ下に引いた「トレーリングの線」だ。高い方が効く。
トレーリングの線は、買った初日から効いている。しかも基準は買った日の高値なので、多くの場合、初日から損切りの線より上に来る。そのため、買ってから一度も上がらずに切られた取引も、ほとんどが「トレーリング」に分類されていたのだ。
そこで、勝ち負けで分類し直した(今回の土台は、前回採用した「急落後は押し目買いを休む」入りの設定。元本1,000万円、2012年2月〜2026年10月)。
| 決済の内容 | 件数 | 15年の損益合計 |
|---|---|---|
| 半分利確まで伸びた | 184回 | +9,750万円 |
| 利益確定(トレーリングの線で、利益のうちに決済) | 286回 | +3,555万円 |
| 損切り(上がらずに) | 404回 | -7,693万円 |
| 損切り(含み益が出てから逆行) | 212回 | -2,283万円 |
| 時間切れ(10営業日で含み益なし) | 72回 | -398万円 |
| その他(保有期限・期間末) | 15回 | +699万円 |
| 合計 | 1,173回 | +3,630万円 |
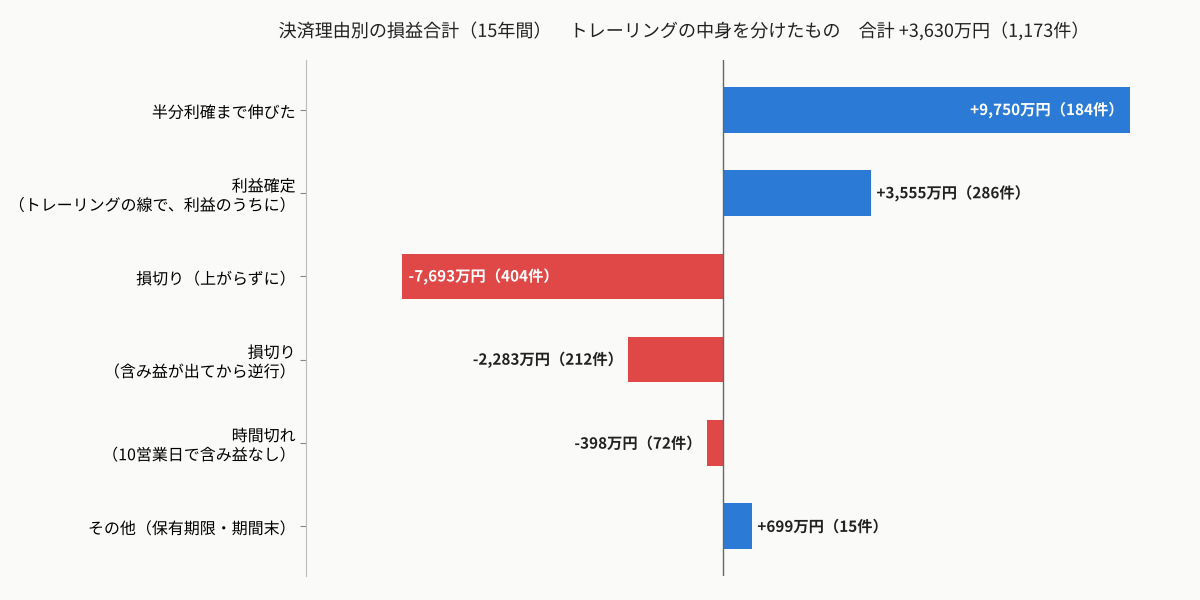
前回の「-5,844万円」は、損切り(約-9,400万円)と、トレーリングでの利益確定(+3,553万円)を足し合わせた数字だったわけだ。
勝ち負けで丸めると、もっと分かりやすい。
- 損で終わった取引:684回、-1億401万円
- 利益で終わった取引:489回、+1億4,030万円
ラスボスの正体は「トレーリングの5,844万円」ではなく、「損切りの約1億円」だった。ラスボス、さらに巨大化・・・
2.損の中身を診断する
AIさんに頼んで、システムに診断用の機能を足してもらった。取引1件ごとに「買ってから最大いくらまで上がったか」「決済した後、株価はどうなったか」などを記録し、いろいろな切り口で集計するものだ。
(1)大負けのパターンは見当たらない
まず、損で終わった684回の損失の大きさを並べてみた。
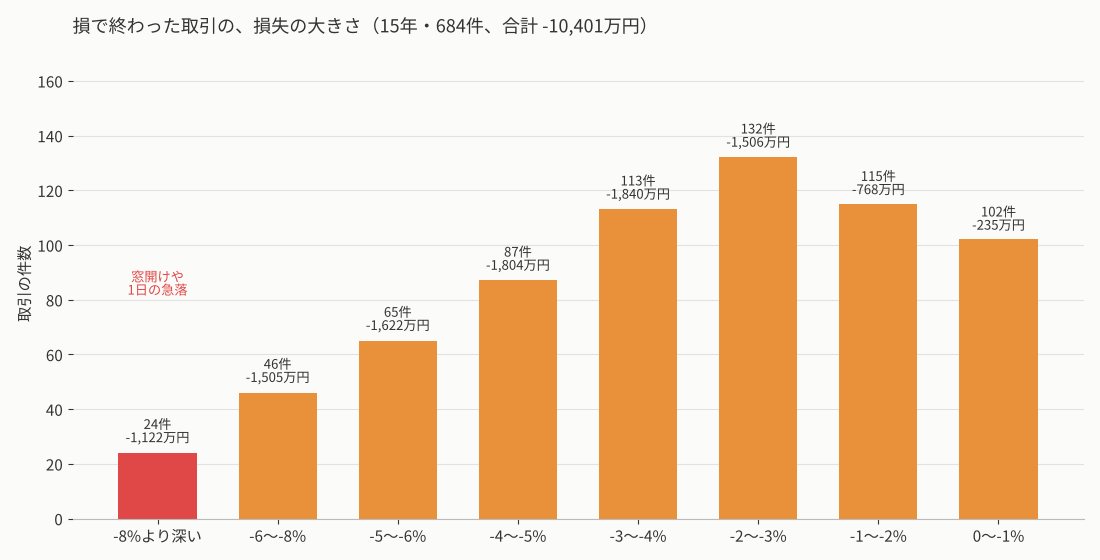
損のほとんどは-1〜-6%に収まっている。小さな損切りをたくさん重ねるという、設計どおりの形だ。
-8%より深い24回(-1,122万円)は、一晩の窓開け(例えば2024年のノバックは一晩で-12%)か、1日で線を大きく突き抜ける急落によるもの。2024年7月末に買って、8月の令和のブラックマンデーに巻き込まれた銘柄も数件ある。終値で判定して翌朝に決済するルールの代償だが、前回の記事のとおり、場中の逆指値にするとかえって成績が悪くなる。受け入れるしかないコストだ。
(2)振り落とされたのか、切って正解だったのか
損切りには2種類ある。切った後にまた上がっていった「振り落とし」と、切った後もそのまま下がった「切って正解」だ。前者が多ければ線を広げるべきで、後者が多ければもっと早く切るべき。打つ手が真逆になる。
そこで、決済から20営業日の値動きで判定した(20日以内に+5%を超えて上昇=振り落とし、20日後も決済価格より下=切って正解)。
| 買ってから10日以内に損切りされた取引 | 損益合計 |
|---|---|
| 切って正解(その後も下がり続けた) | -3,493万円 |
| どちらとも言えない | -2,175万円 |
| 振り落とし(その後+5%超えまで上昇) | -1,586万円 |
切って正解の方が、振り落としの倍以上ある。終値で線を割った取引は、たいてい本当に弱かったわけだ。
前回の記事で、場中の逆指値は「振り落とされる」ので悪化すると書いた。場中の一時的な下げは振り落とすが、終値で線を割ったものは本物の弱さ。この2つは矛盾しない。
(3)損の主役は「一度も上がらなかった取引」
「損切り(上がらずに)」の404回は、買ってからの最大の含み益が平均わずか+1.5%。そのうち243回は、買った日の高値をその後一度も超えていない。買った初日が天井だったのだ。
(4)損の表だけを見ると、判断を誤る
ここで一つ、罠にはまりかけた。損切りの表だけを見ると、「買った日に下げて終わった(初日陰線の)取引」は勝率が低く、損が大きい。ならば初日に下げたら翌朝すぐ手放せばよい、と考えたくなる。
ところが全取引で見直すと、初日陰線の578回の損益合計は-912万円で、ほぼトントンだった。初日に下げてから、半分利確まで大きく伸びた取引も含まれていたからだ。初日の終値で手放した場合を概算すると、約1,800万円の悪化になる。
損の欄だけを見て対策を決めると、大きな勝ちまで削ってしまう。この教訓は、この先も繰り返し出てくる。
3.手仕舞いの工夫を試す:「損切りは早く」vs「振り落とされるな」
診断を踏まえ、手仕舞いの方を2つの逆方向に動かしてみた。
- 見切り(「見切り千両」):上がらない取引を-4%台まで待たず、早めに小さく切る。実はシステムには「10営業日で含み益がなければ手仕舞い」という時間切れのルールがすでにあり、これを5日、3日に縮めるだけで試せた。
- 幅を広げて小さく持つ(「振り落とされるな」):損切りを-7%、トレーリングをATRの3倍に広げる。その分、株数は自動で減り、1回の取引で負うリスクは変わらない。
| 手仕舞いのルール | 年率 | 最大の目減り | プロフィットファクター |
|---|---|---|---|
| 今のルール(土台) | +11.1% | -24.2% | 1.35 |
| 見切り3日 | +5.7% | -21.5% | 1.15 |
| 見切り5日 | +4.9% | -31.6% | 1.12 |
| 幅を広げて小さく持つ | +5.5% | -26.1% | 1.17 |
どちらの方向に動かしても、年率は半分以下に落ちた。中身を見ると理由がよく分かる。
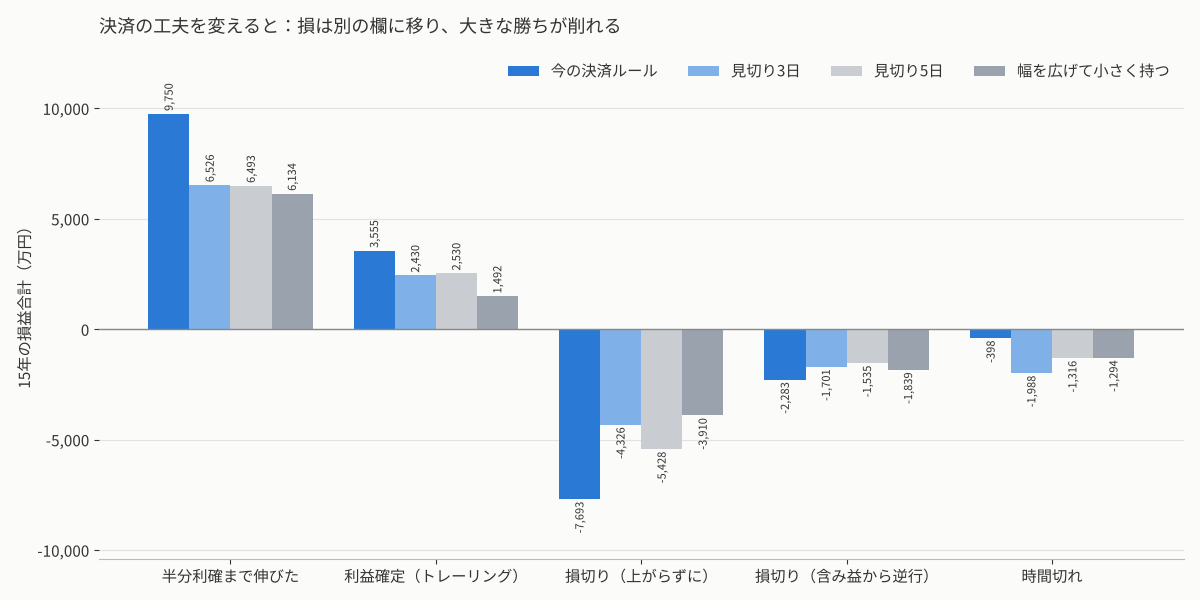
見切り3日にすると、狙った「損切り(上がらずに)」は-7,693万円から-4,326万円へ、半分近くまで減った。ところが、その分は「時間切れ」の損(-398万円→-1,988万円)に移っただけ。さらに、出足は遅いが後で大きく伸びる取引まで切ってしまい、半分利確まで伸びた取引の利益が3,200万円以上減った。
幅を広げる方も同じ構図で、損切りは減るが、株数が減る分、大きな勝ちも小さくなる。
「損切りは早く」も「振り落とされるな」も、どちらも今より悪い。今の手仕舞いのルールは、ちょうど釣り合いのとれた位置にあるということだ。
4.では、銘柄の選び方を疑ってみる
手仕舞いがダメなら、そもそも「上がらない銘柄を買わない」ことはできないか。
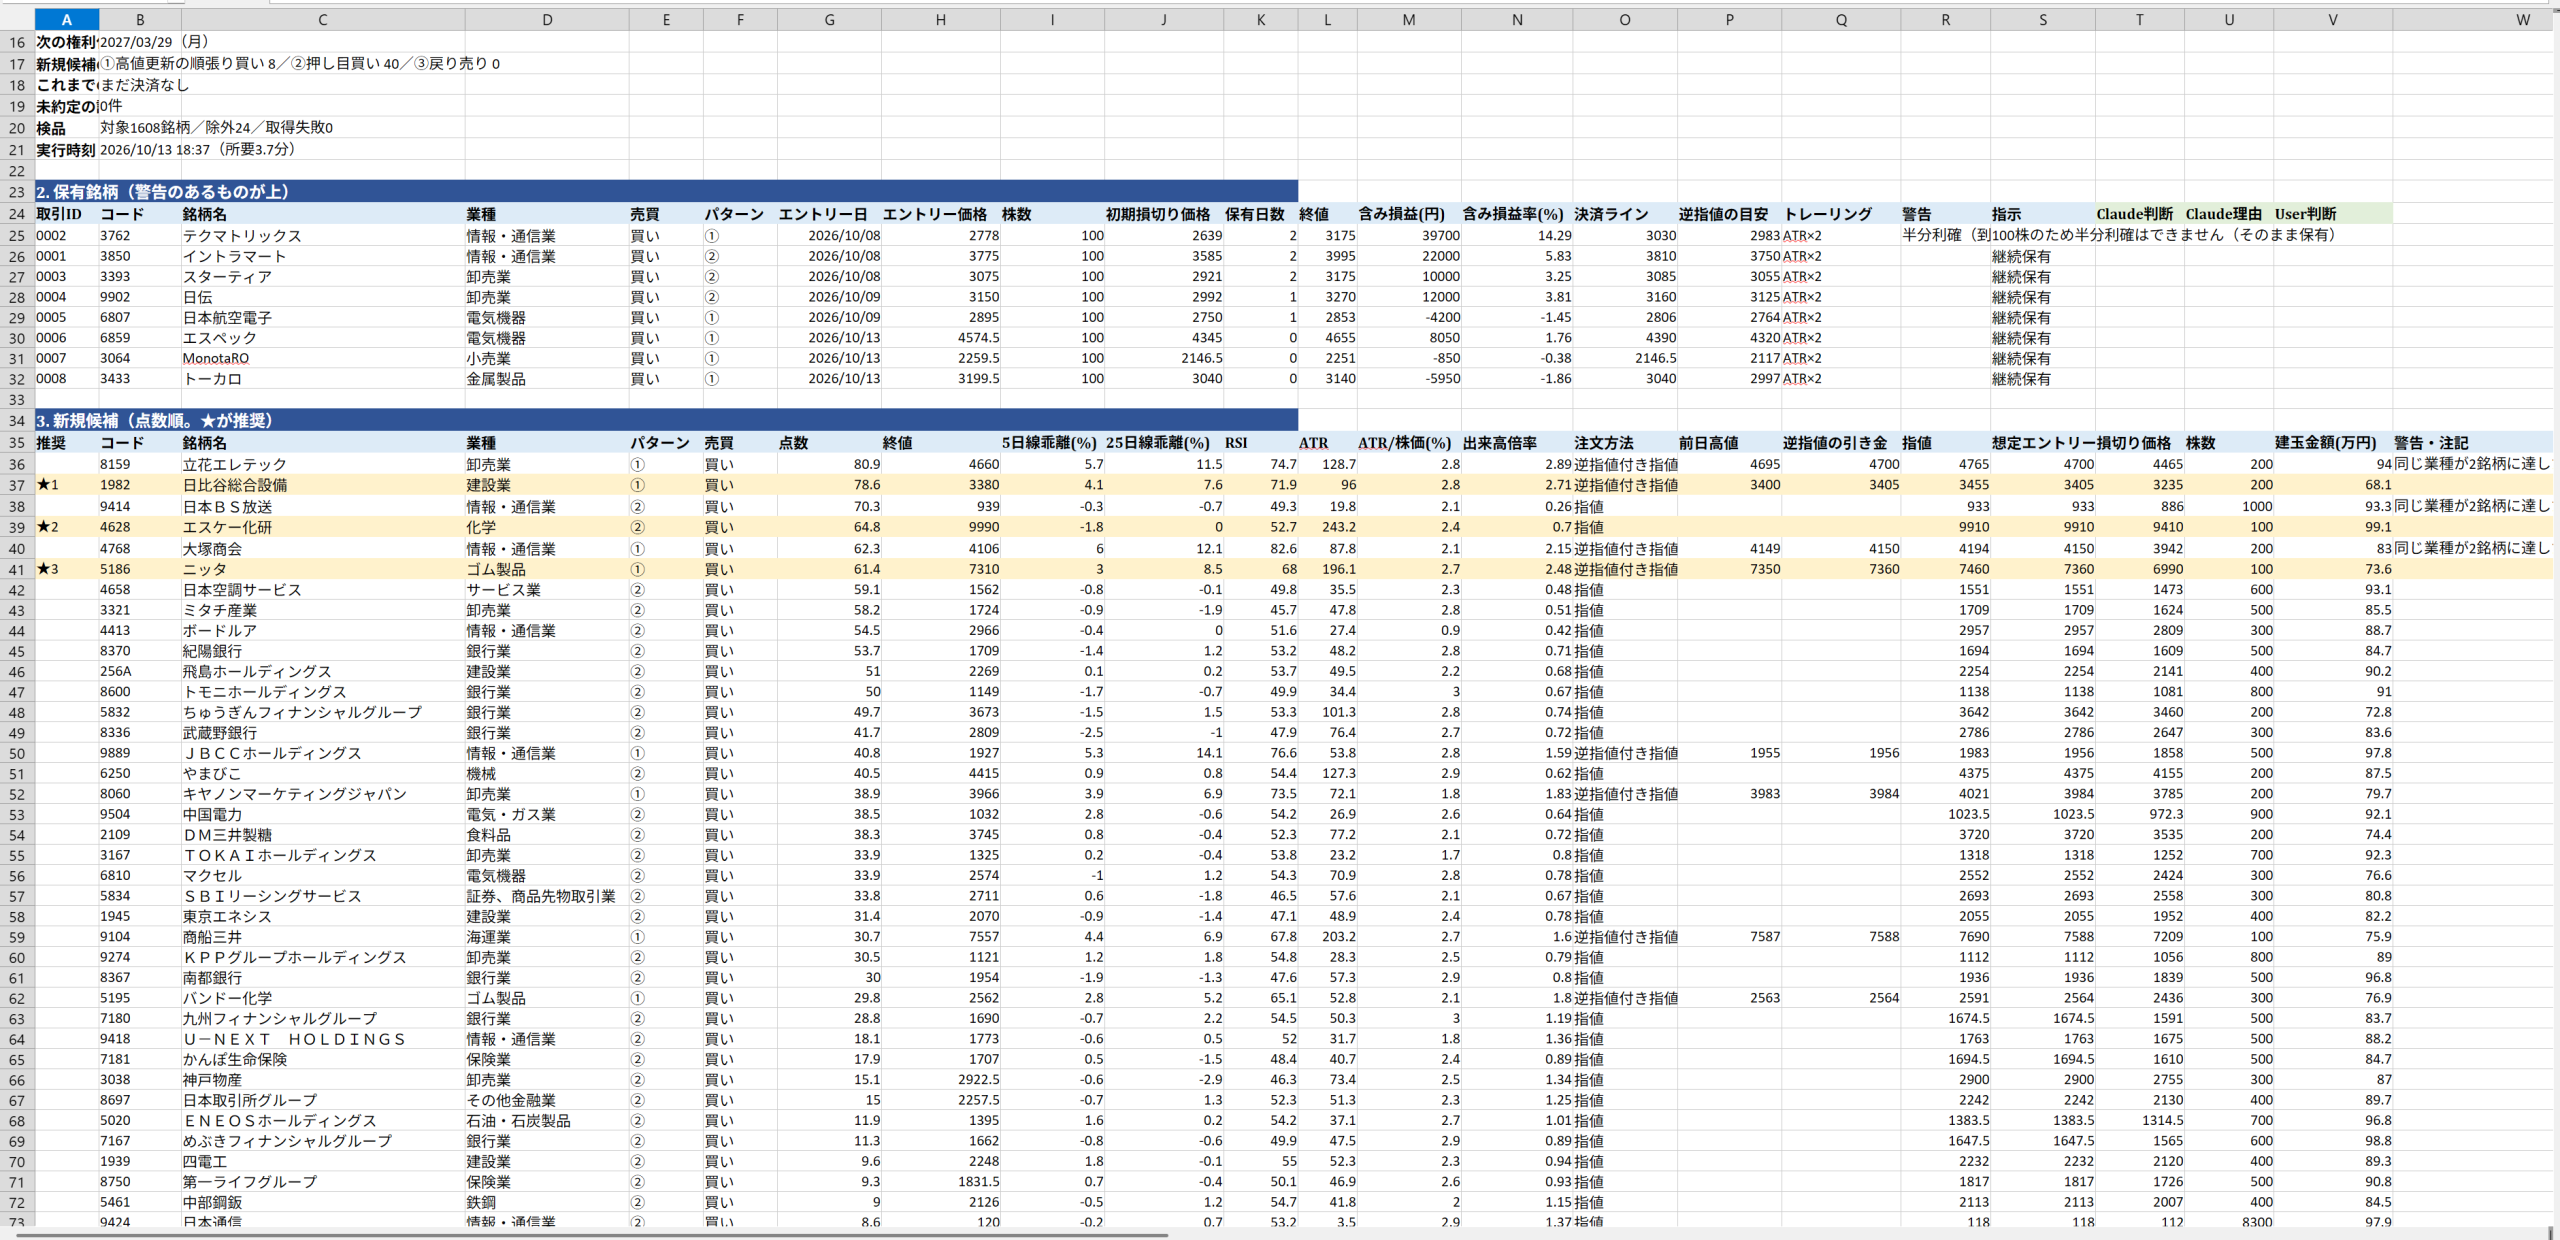
このシステムは毎日、条件に合う候補を数十銘柄見つけ、その中から点数(出来高の点+トレンドの強さの点、100点満点)の高い順に、最大3銘柄を推奨している。
実際にプログラムが出力した推奨銘柄表、黄色が本日の推奨銘柄になる。上位で選ばれていないのは、同業種2銘柄まで仕込むという制限に抵触したもの。
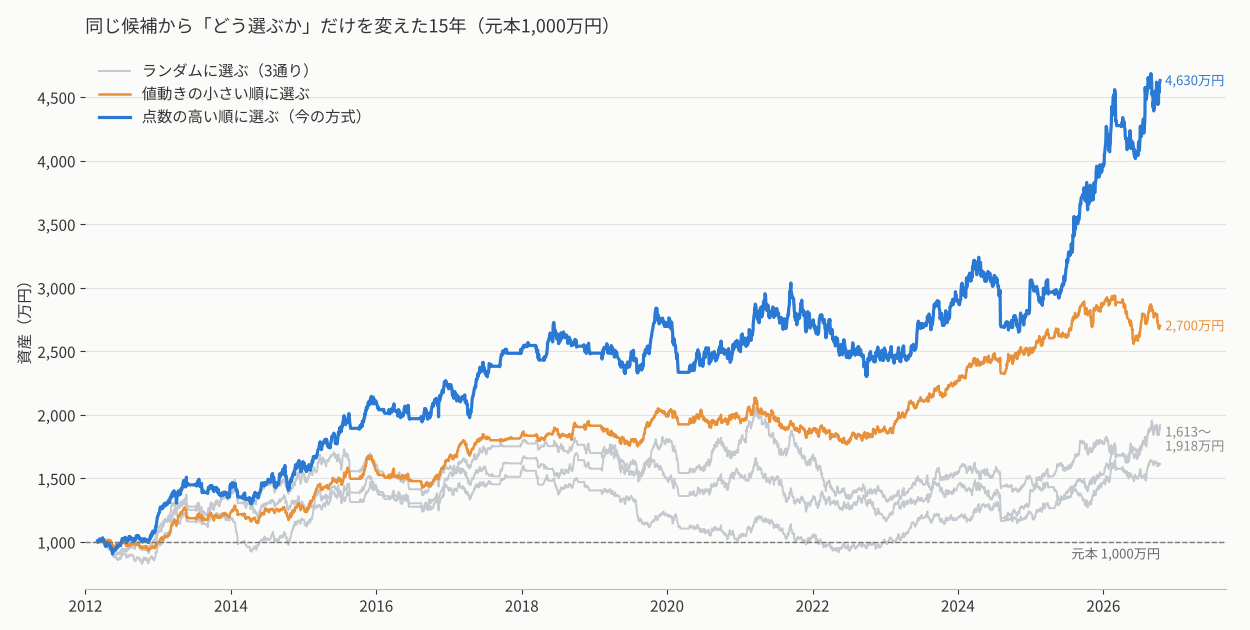
この「点数の高い順」が本当に役に立っているのかを確かめるため、選び方だけを変えて比べた。
- ランダムに選ぶ:並べ方を変えて3通り。3つの結果の幅が、そのまま「運の振れ幅」の目安になる。
- 値動きの小さい順に選ぶ:穏やかな銘柄なら、振り落とされにくいのではないか。
- 飛びつき買いを外す:高値更新買いのうち、5日線から6%以上も上に離れた(短期的に上がりすぎた)ものは買わない。
| 選び方 | 年率 | 最大の目減り | 最終資産 |
|---|---|---|---|
| 点数の高い順(今の方式) | +11.1% | -24.2% | 4,630万円 |
| ランダム(3通り) | +3.3〜4.6% | -34.3〜-42.5% | 1,613〜1,918万円 |
| 値動きの小さい順 | +7.0% | -17.2% | 2,700万円 |
| 飛びつき買いを外す | +10.7% | -19.9% | 4,400万円 |
点数は、ちゃんと効いていた
ランダムに選ぶと年率3〜4%台。運の振れ幅は1%ちょっとしかないので、点数の高い順の11.1%は、偶然ではとても説明できない差だ。
実はこのテストの前、AIさんは「点数は勝ち負けをほとんど分けていない」と分析していた。実際に買った取引だけを点数で並べると、確かに差がなかったからだ。
ところが、買った取引はすでに毎日の候補の上位3つに選ばれた銘柄で、点数はほとんどが80〜100点に固まっている。その狭い範囲で差が出ないのは当たり前。点数の本当の働きは、数十の候補から上位3つを選ぶところにあった。
AIさんも、時には読み違える。だからこそ、思い込みで決めずにテストで確かめる。この手順は大事だ。
点数が選んでいたのは「大きく伸びる銘柄」
| 点数の高い順 | ランダム(3通りの平均) | |
|---|---|---|
| 半分利確まで伸びた取引 | +9,750万円 | +4,416万円 |
| 損切り(上がらずに) | -7,693万円 | -4,703万円 |
点数の高い銘柄は、大きく勝つ分、上がらずに切られる損も大きい。勢いのある銘柄を選ぶ以上、外れたときの損も大きくなる。高得点は、諸刃の剣だったのだ。
値動きの小さい順は、最大の目減りが-17.2%と全部の中で一番小さく、守りには強い。ただ、穏やかな銘柄はなかなか+10%(半分利確)に届かず、年率は7.0%どまりだった。
飛びつき買いを外すと、最大の目減りは小さくなったが、年率は少し下がった。15年を前半と後半に分けても両方で土台を下回り、土台に勝った年も15年中7年だけ。偶然の範囲を出ないので、採用は見送った。
5.諸刃の剣の、良い刃と悪い刃は見分けられるか
ならば、高得点の中から「半分利確まで伸びる銘柄」と「上がらずに切られる銘柄」を、買う時点で見分けられないか。
シグナルが出た日の12の指標(点数とその内訳、RSI、出来高倍率、移動平均からの離れ具合、値動きの大きさ、株価、その日のTOPIXなど)で比べてみた。数字は、その指標だけで勝ち組と負け組を当てられる確率だ(50%=当てずっぽう、100%=完全に見分けられる)。
| 指標 | 高値更新買い | 押し目買い |
|---|---|---|
| 値動きの大きさ(ATR÷株価) | 58% | 63% |
| 25日線の傾き | 61% | 55% |
| 点数 | 56% | 51% |
| RSI | 48% | 45% |
| 出来高倍率 | 50% | 46% |
| その他(移動平均からの離れ具合、株価、TOPIXなど) | 44〜53% | 44〜53% |
一番効いている指標でも63%で、ほとんどが50%前後。良い刃と悪い刃は、買う時点ではほぼ同じ顔をしている。
考えてみれば当然かもしれない。買う時点で見分けられるなら、それは「タダで勝てる方法」だ。どの銘柄が本当に伸びるかは、買った後の需給やニュースで決まる部分が大きいのだろう。
株価から作る指標で見分けられないなら、残るのは株価以外の情報、つまり決算の日程、業績の勢い、悪材料のニュースなどだ。実はこれは、このシステムでAIさんがファンダメンタルとニュースを確認している工程そのもの。バックテストでは過去のニュースを再現できないので、本番の記録で「AIさんが懸念を付けた銘柄」と「付けなかった銘柄」の成績を比べていくしかない。
6.まとめ:ラスボスの正体
今回分かったことを並べると、こうなる。
- 「トレーリングの損5,844万円」の正体は、実質的な損切り約1億円だった。
- 損の大半は、一度も上がらなかった取引の小さな損切りの積み重ね。大負けのパターンは見当たらない。
- 早く切っても、広く持っても悪化した。損を削ると、大きな勝ちも一緒に削れる。
- 点数で選ぶのをやめると、勝ちが損以上に減る。損は点数の強みと表裏一体。
- 良い刃と悪い刃は、今の指標では見分けられない。
つまり、約1億円の損切りは取り除ける無駄ではなく、勢いのある銘柄を選び、損小利大で持つというシステムの構造そのものから生まれる、必要経費だった。
最初は「トレーリングの損が多すぎる」と思っていた。それが実は、損小利大がちゃんと機能していることの裏返しだったわけだ。
「というわけで、損失をゼロにすれば億り人、の件だけど・・・」
・・・やっぱり諭された。
私は平成の初頭、消費者金融の自動与信システム構築に携わった。現場の店長さんに聞くと、「我々は客の風体やしぐさまで見たうえで与信枠を設定している。コンピュータで単純に判断できるわけがない」と否定的だった。ところが、顧客の各属性に重みを付け、判断ツリー(決定木)の手法で与信額を決め、過去の不良債権データでバックテストしてみると、実際に与信額の決定に効いている顧客属性は意外に少ないことが判った。判断ツリーがシンプルなことは伏せたまま、現場でテスト運用したところ、店長も納得する成績が出た。(これってAIの走りなのか?)
このシステムも、(あの店長と同じく)私の相場観で、格言を取り入れたり、いろいろ係数を弄ったりパターンを考えたりしてきた。しかし結局、効いているのは「点数(出来高とトレンド)で選ぶ」「急落後は押し目買いを休む」「損小利大で手仕舞う」という、ほんの数個の考え方だけ。だんだん、あの教訓に近づいてきた感がある。
ちなみに今回のテストは、3回の実行で12通りの設定を流し、待ち時間は合計10分足らず。ここまでの分析を一人でExcelでやっていたら、何週間かかったか分からない。
次回予告(ラスボス2)
点数が効いていると分かったので、方針は「点数をやめる」から「点数を磨く」に変わる。今回の読み違えを繰り返さないよう、次は実際に買った取引だけでなく、15年分の全シグナル(約31万件)で点数の中身を調べる予定だ。
もう一つ。損失が利益を得るための経費で、減らすのが難しいのなら、逆に利益を稼ぎ出している「半分利確、残りはトレーリングストップ」の取引を、さらに利を伸ばせないかを検討する。弱点を補うより、長所を伸ばす作戦だ。
注意書き
- 今上場している銘柄だけで検証しているため、途中で上場廃止になった銘柄の損が含まれず、結果は良く出がちである。
- 約定は日足の高値・安値で判定しており、実際の約定のずれや、人間がルールどおりに動けない分は含まれていない。
- 配当・権利落ちは省略している。
- 見切りの日数(3日・5日)と幅を広げる案(-7%・ATRの3倍)は、成績が良くなる数値を探さず、あらかじめ決めた値だけで試している。
- 「振り落とし」「切って正解」の判定基準(決済後20営業日、+5%)は、分析のために決めた目安である。
- システムに組み込まれている、銘柄選定後のAIによるファンダメンタルチェックは実行していない。
(当シリーズ記事は株式投資に関する記事ではありますが、株式投資を勧めるものではありません。また、バックテストの結果は将来の運用成績を保証するものではありません。)