
AIを活用した株式投資(スイング)—システム改善の当面のラスボス_2
前回の記事の最後で、2つの改善案を予告した。「点数を磨く」と「勝ちを伸ばす」だ。
このうち、銘柄選定(点数)の見直しは、15年分の全シグナルを相手にするのでバックテストの量が膨大になり、検証も慎重に進める必要がある。こちらは次回、単独で取り上げる。
今回はもう一つの方、「半分利確して、残りは最長40日までトレーリングストップで持つ」取引を改善できないかの検証だ。この取引は15年で184回、+9,750万円を叩き出した稼ぎ頭である。この利益を、もっと伸ばせないか。
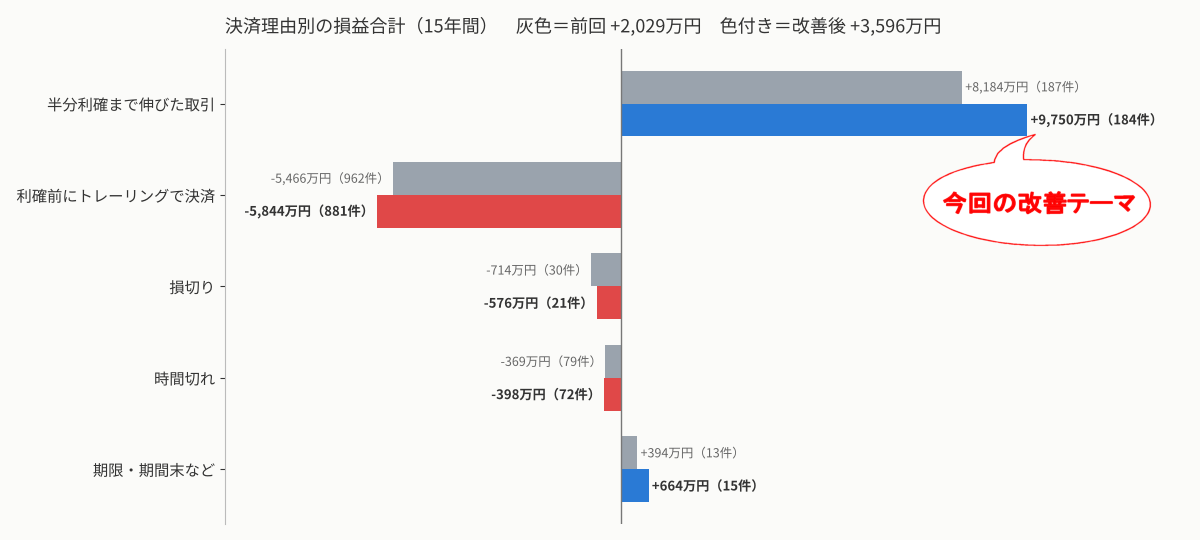
1.稼ぎ頭の手仕舞いのしくみ
まず、今の手仕舞いのルールをおさらいしておく。
- 含み益が+10%に達したら、半分を利益確定する。
- 残りの半分は、それまでの最高値から値動きの大きさ(ATR)の2倍だけ下に引いた「トレーリングの線」(以下「線」と表現)で追いかける。
- 20営業日目に、含み益が乗っていれば保有を延長する。延長したら、線を1.5倍に締める。
- 最長40営業日で、線に関係なく決済する。
「利は伸ばせ」という格言がある。このルールのうち、伸ばす力を止めていそうなところは3つ。延長で線を締めること、線の幅(2倍)、そして40日という上限だ。ここを緩めれば、大きな勝ちはさらに大きくなるのではないか。
2.「利は伸ばせ」を3通り試す
今回の土台は、前回と同じ設定(「急落後は押し目買いを休む」入り、元本1,000万円、2012年2月〜2026年10月)。そこから1か所だけを変えた。
- 延長で線を締めない:20日目に延長しても、線は2倍のまま。
- 半分利確後は線をATRの3倍に:残りの半分だけ、線の幅を広げる(線は下げない)。
- 最長保有を80日に:40日の上限を倍にする。
| 手仕舞いのルール | 年率 | 最大の目減り | プロフィットファクター | 前半(2012〜18年) | 後半(2019〜26年) |
|---|---|---|---|---|---|
| 今のルール(土台) | +11.1% | -24.2% | 1.35 | +1,485万円 | +2,144万円 |
| 延長で線を締めない | +8.1% | -26.3% | 1.25 | +1,091万円 | +1,047万円 |
| 半分利確後は線をATRの3倍に | +11.2% | -25.1% | 1.37 | +1,228万円 | +2,482万円 |
| 最長保有を80日に | +10.3% | -20.4% | 1.32 | +1,263万円 | +1,918万円 |
……伸びない。
採用の目安は、前回までと同じだ。年率で運の振れ幅(前回、ランダムに選んだ3通りの差から見積もった、年±1〜2%程度)をはっきり超え、しかも15年を前半と後半に分けた両方で土台を上回ること。
「延長で線を締めない」は、年率が3%も下がり、前半・後半とも土台を下回った。伸ばすどころか、はっきり悪化。20日目に線を締める今のルールは、ちゃんと仕事をしていたわけだ。
「線をATRの3倍に」は、年率はほぼ同じ。ただ前半は悪く、後半は良い。運の振れ幅の範囲だ。
「80日」は、年率がわずかに下がった。最大の目減りは-20.4%と小さくなったが、これは後で見るとおり、たまたまの可能性が高い。
線を広げても、儲けは増えない
一番期待していた「線をATRの3倍に」の中身を、決済の内訳で見てみる。
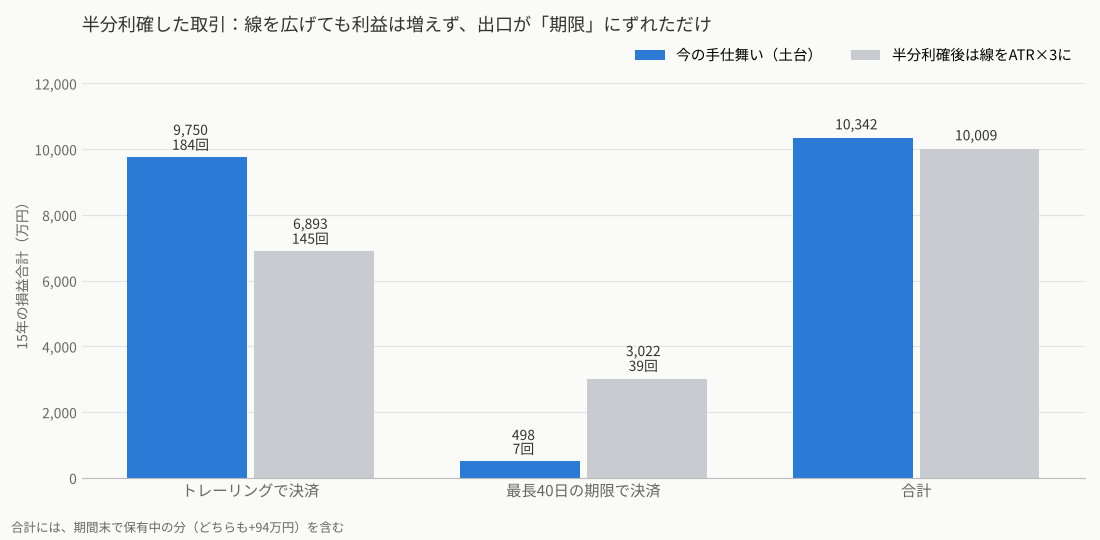
線を広げると、トレーリングの線に引っかかって決済される取引が減り、40日の期限まで持ち越す取引が7回から39回に増えた。期限での利益も、+498万円から+3,022万円に増えている。
ところが、その分トレーリングでの利益が2,800万円以上減った。合計すると、+1億342万円が+1億9万円になっただけ。利益の総額は変わらず、出口が「線」から「期限」にずれただけだった。
大きく伸びる銘柄は、線を2倍にしていても十分に伸ばし切れている。線を広げて得をするのは、伸びた後にいったん下げて、また上がる銘柄だけ。そういう銘柄は、それほど多くないということだろう。
3.AIさんの仮説:「伸ばす」より「回す」?
ここでAIさんが一つの仮説を出してきた。
なるほど、筋は通っている。ならば逆方向、締める側に動かせば良くなるはずだ。何度も試して一番良いものを選ぶと、過去のデータにぴったり合わせただけの設定になりかねない。なので、試すのはこの1回だけと決めて流した。
| 手仕舞いのルール | 年率 | 最大の目減り | プロフィットファクター | 前半(2012〜18年) | 後半(2019〜26年) |
|---|---|---|---|---|---|
| 今のルール(土台) | +11.1% | -24.2% | 1.35 | +1,485万円 | +2,144万円 |
| 延長で線をATRの1倍に締める | +11.0% | -21.8% | 1.30 | +1,888万円 | +1,711万円 |
| 最長保有を30日に | +10.4% | -17.9% | 1.32 | +1,262万円 | +1,988万円 |
……こちらも動かない。
「ATRの1倍に締める」は、前半が+400万円、後半が-430万円で、打ち消し合って年率は同じ。典型的な運の振れ幅だ。「30日」は、前半・後半ともわずかに土台を下回った。
AIさんの仮説も外れた。本人(本AI?)も「正直に言うと、私の読みも外れました」と認めている。思惑通りにいかないのは、人もAIも同じらしい。
ちなみに「30日」は最大の目減りが-17.9%と、今回一番小さかった。ただ、逆方向の「80日」でも目減りは小さくなっている(-20.4%)。延ばしても縮めても良くなる、というのは理屈に合わない。目減りの差は、手仕舞いの違いで取引の並びが少しずれ、たまたま出たものと見るべきだろう。
4.手仕舞いは「台地」の上にあった
今回の5通りに土台を加えて、年率を並べるとこうなる。
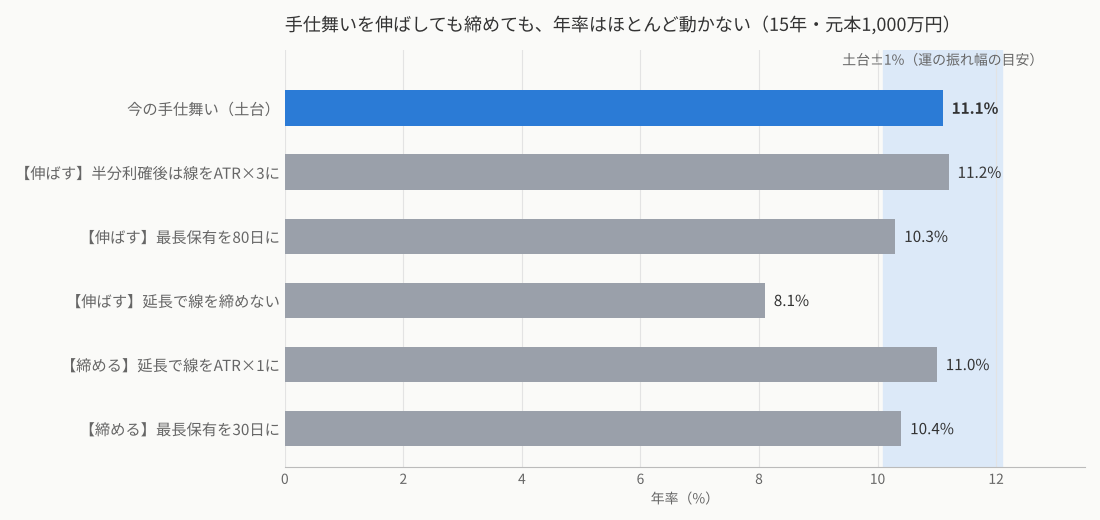
伸ばす方向に動かしても、締める方向に動かしても、6通り中5通りは年率10〜11%台に収まった。外れたのは「延長で線を締めない」の1つだけで、それも悪くなる方向だ。
一見がっかりな結果だが、実はこれは良い知らせでもある。
バックテストで一番怖いのは、過去のデータにぴったり合わせすぎた設定だ。そういう設定は、値を少し動かしただけで成績がガタッと崩れる。山の頂上に立っているようなもので、一歩踏み外せば転げ落ちる。
今回は逆で、どちらに一歩動いても成績はほとんど変わらなかった。今の手仕舞いは、尖った山の頂上ではなく、平らな台地の上にあるということだ。相場の性格が多少変わっても、崩れにくいと期待できる。
前回の記事では、手仕舞いを「損切りを早く」「振り落とされるな」の2方向に動かして、どちらも大きく悪化した。今回は「伸ばす」「締める」の2方向で、どちらも動かなかった。合わせて計8通りの設定を試し、今の手仕舞いを上回るものは一つもなかった。
手仕舞いの改善は、ここで打ち止めとする。
5.まとめ
- 「利は伸ばせ」の3通りは、どれも伸びなかった。「延長で締めない」は、むしろはっきり悪化した。
- 線を広げると、利益は増えずに、出口が「線」から「期限」にずれるだけだった。
- AIさんの「資金を回せ」の仮説も、締める側の2通りで確かめたが、成績は動かなかった。
- 今の手仕舞いは、少し動かしても成績が崩れない「台地」の上にある。これ以上いじらない。
前回の結論は「損は削れない、必要経費」。今回の結論は「勝ちも、これ以上は伸ばせない」。手仕舞いについては、良くも悪くも完成形ということになる。
損失を減らしてあわよくば「億り人」の夢はついえ、勝ち取引の利益を一層伸ばして「億り人」の夢もついえた。 (´・ω・`) ショボーン
となると、残る改善の余地は一つだけ。前回、「ランダムに選ぶと年率3〜4%、点数の高い順だと11%」と、圧倒的な差を見せた銘柄の選び方の磨き上げだ。億り人の夢はかなうのかぁ?
ま、ま、現状のシステムでもこのプロジェクトを始めた時の漠然とした目標、年間で10%ぐらい利益が出ればいいかな、負けにくい、退場しないスイングトレードシステムにしたいという目標は、ほぼほぼ達成できているのだ、良しとしよう。
ちなみにこの記事を書いているのは、試験運用(最小ロットでの注文)開始4営業日目の後場。まだ、利益確定は無いが、日経乱高下のなか、含み益は十分に乗っている。
(総投資2,994,750円 含み益102,654円 利益率3.43%)
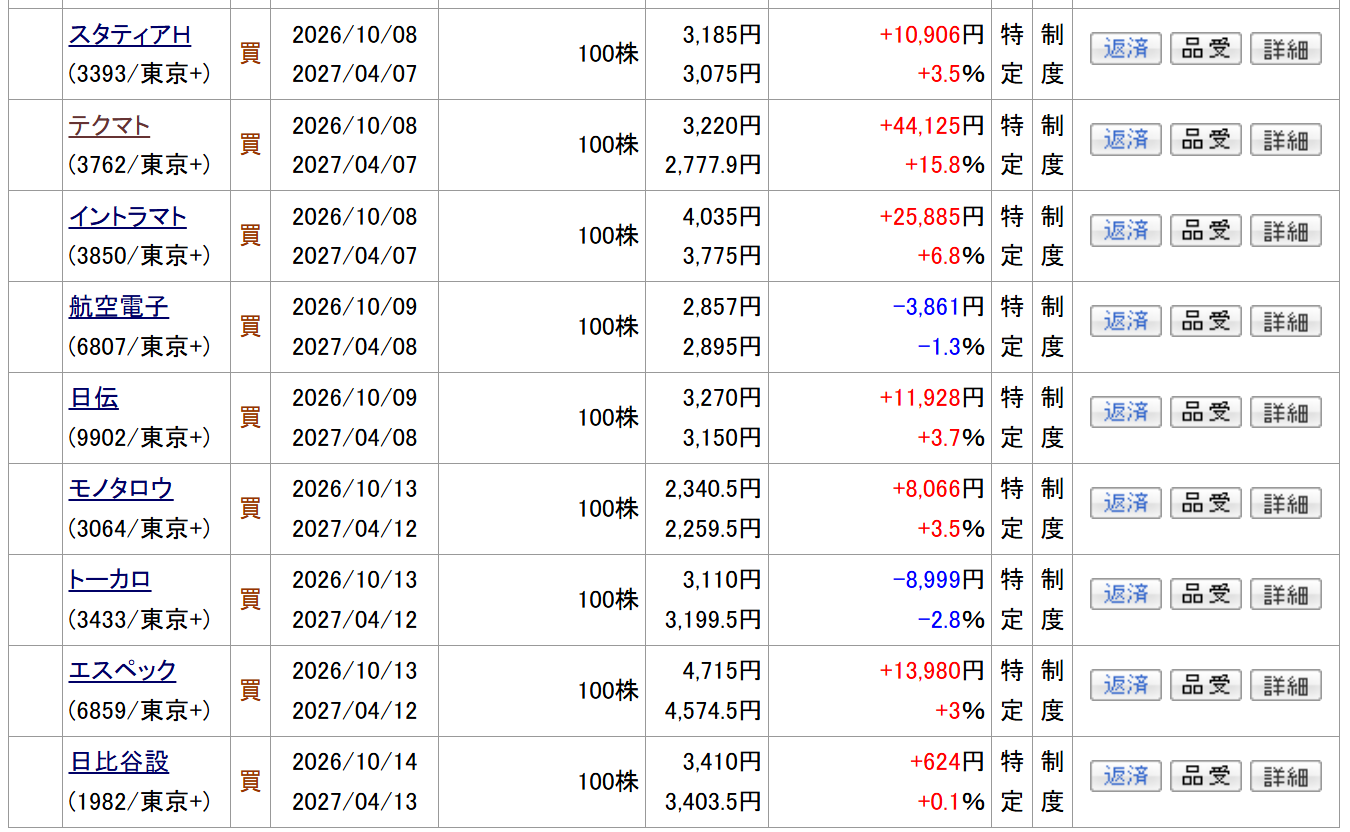
もっとも、4日間の含み益は偶然の範囲で、システムの実力とは言えない。評価は、取引が数十回たまってから。負けが続いた時期も含めて、この連載で報告していくつもりだ。
ところで今回のテストは、15年分の日々の株価データに対して、手仕舞いのルールを変えた6通りの売買を、2012年から2026年まで丸ごとやり直した。延べ90年分の売買だ。それでも待ち時間は合計4分ほど。結論が「何も変えない」でも、それを4分で確かめられるのはありがたい。
次回予告(ラスボス3)
いよいよ本丸、点数の見直しだ。前回、実際に買った取引だけで点数を分析して、AIさんが読み違えた。その反省から、次回は15年分の全シグナルで、点数帯ごと、点数の内訳ごとの成績を調べる。そのための機能は、すでにシステムに組み込んでもらった。
準備の途中で、AIさんが一つ気になることを見つけている。点数は「出来高の点」と「トレンドの点」の合計で、どちらも50点で頭打ちになる。そのため満点の100点がずらりと並ぶ日があり、そういう日は、同点の中から銘柄コードの若い順に選んでいたらしい。点数で選んでいるつもりが、実はコード順……? 次回、そのあたりもはっきりさせたい。
ざっと試算すると、約4,200銘柄×15年(約3,600営業日)、約1,300万日分の株価から十数種類の指標を計算して約2億回。そこで見つかる約31万件のシグナルを1件ずつ、最長40日まで値動きを追いかけて約300万日分。それを200通りほどの切り口で集計する。人間が電卓でやれば一生かかる計算を、パソコンが十数分で片付ける(はず)。
注意書き
- 今上場している銘柄だけで検証しているため、途中で上場廃止になった銘柄の損が含まれず、結果は良く出がちである。
- 約定は日足の高値・安値で判定しており、実際の約定のずれや、人間がルールどおりに動けない分は含まれていない。
- 配当・権利落ちは省略している。
- 試した値(ATRの3倍・1倍、80日・30日など)は、成績が良くなる数値を探さず、あらかじめ決めた値だけで試している。
- システムに組み込まれている、銘柄選定後のAIによるファンダメンタルチェックは実行していない。
(当シリーズ記事は株式投資に関する記事ではありますが、株式投資を勧めるものではありません。また、バックテストの結果は将来の運用成績を保証するものではありません。)