
このページは、連載「AIを活用した株式投資(スイングトレード)システム」で作っているシステム「KABUTO[兜]」の全体像を、1ページにまとめたものである。
連載の途中の回から読む場合は、先にこのページで全体像をつかんでおくと、各回の記事が読みやすくなる。
細かい仕組みよりも、1日の流れと必要な作業を中心に記載している。中身は運用しながら変わっていくため、このページもその都度書き直す。記載内容は、版0.9.0(2026年11月7日入れ替え)時点のものである。
1.概要
| システム名 | KABUTO[兜] |
| サブタイトル | AIを活用した株式投資(スイングトレード)システム |
| 名前の由来 | Kabu AI-Based Unified Trading Operations の頭文字 |
| 役割分担 | プログラム:銘柄選定 + AI:ファンダメンタルチェック + 人:最終判断 |
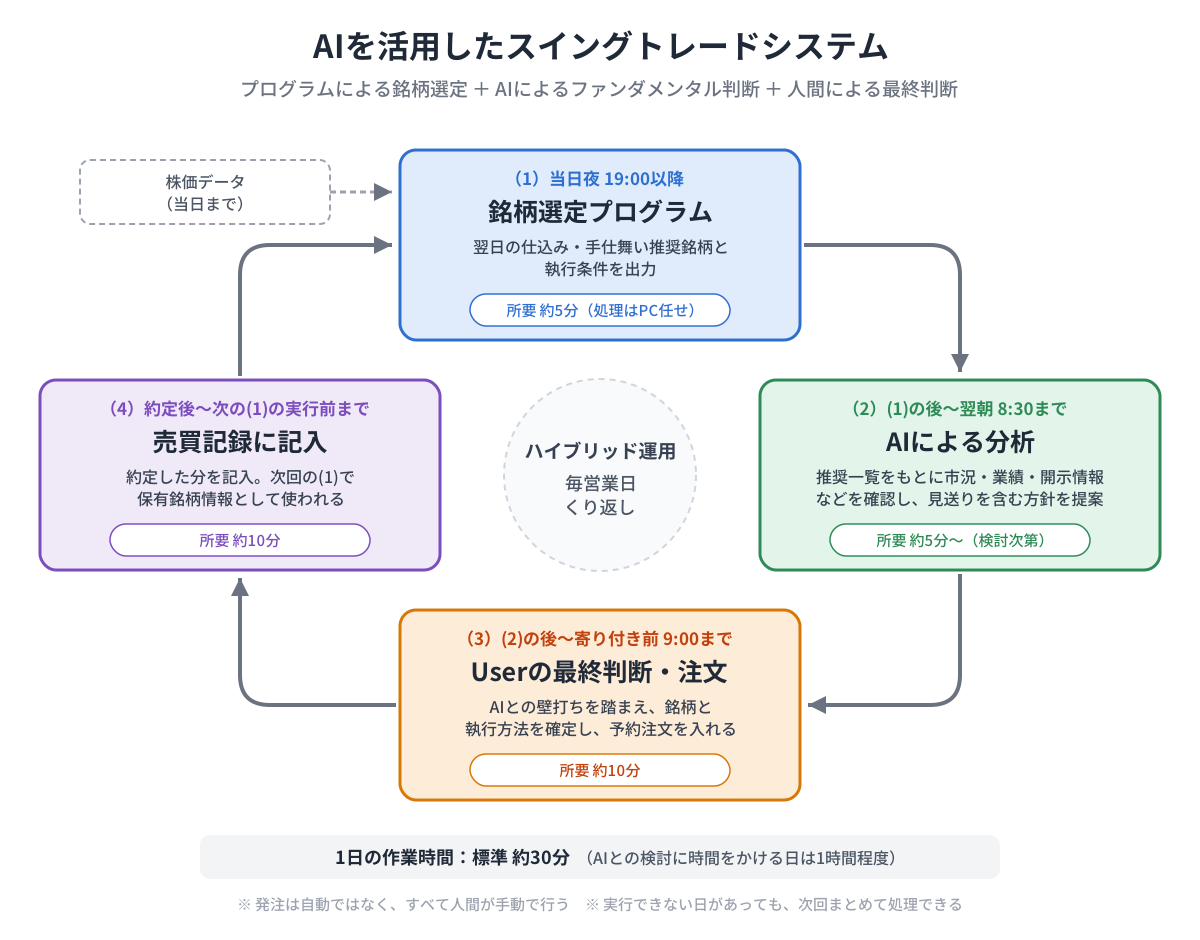
KABUTOは、プログラムが銘柄を選び、AIがその銘柄を調べ、最後に人間が判断して注文する、ハイブリッド型のスイングトレード(数日〜1か月程度の保有)支援システムである。
AIには、Anthropic社のClaudeを使用している。プログラムの作成も、毎日の銘柄チェックもClaudeが担当する。同じAIが両方を担うため、日々の壁打ちで見つかった改善点を、そのままプログラムに反映できる。運用しながら改善を重ねていく点が、このシステムの最大の特徴である。
プロトタイプ(運用を始められるところまでの一通りの仕組み)は、2日間で完成した。
作成の分担は、Guckie(発注者)2%、Claude(SE)98%である。
当初は無料プランの範囲で進めていたが、大量のコード生成やバックテストの分析、システムの修正などで利用上限に達したため、現在は有料のProプラン(月額3,555円、2026年10月時点)を利用している。テストとチューニングの段階を終えれば、無料プランの範囲でも安定して運用できると見込んでいる。
2.役割分担
| 担当 | 役割 |
|---|---|
| 銘柄選定プログラム (Claude作成) |
株価データを取得し、決められたルールで銘柄を選び、株数・注文価格・損切り価格まで計算する。保有銘柄の決済のタイミングも判定する。判断に感情は入らない |
| AIによる分析 (Claude) |
選ばれた銘柄を、チャート以外の観点から調べる。決算発表日、TOB・MBO、不祥事、監理・特別注意銘柄などの指定、業績の修正など。見送るべき理由があれば、それを示す(例:仕込みから3営業日以内に決算発表がある銘柄は見送りを勧める) |
| 最終判断・注文 (人間) |
AIの意見を踏まえて、発注するか見送るかを決め、証券会社に注文を出す。約定したら売買記録に記入する。資金を動かすのは、あくまで人間である |
3.1日の流れ
作業は、原則として夜の1回だけである。
| 時間 | 担当 | 作業 |
|---|---|---|
| 夜(19時以降) | 利用者 | 当日の約定・決済を売買記録に記入する(状態と価格を直す程度)。約定しなかった注文は「失効」にする |
| 〃 | プログラム | メニューの「毎日の実行」ボタンを押すと、以降は自動で処理される。数分で翌営業日用の一覧表が出力される(内容は6章) |
| 〃 | 利用者→AI | 一覧表と売買記録をClaudeに渡す。推奨銘柄のファンダメンタルチェックと、記入ミスの指摘が返る |
| 〃 | 利用者 | 発注するか見送るかを決め、翌営業日の注文を予約する。新規は指値(または逆指値)、決済は寄り付きの成行。見送った銘柄は、理由を売買記録に記入する |
| 翌営業日の場中 | (なし) | 作業なし。注文は当日限りのため、約定しなければそのまま失効する |
場中に相場を監視する必要はない。損切りも利益確定も、前夜に出た指示に従い、翌朝の寄り付きで決済する。
4.自動処理の内容
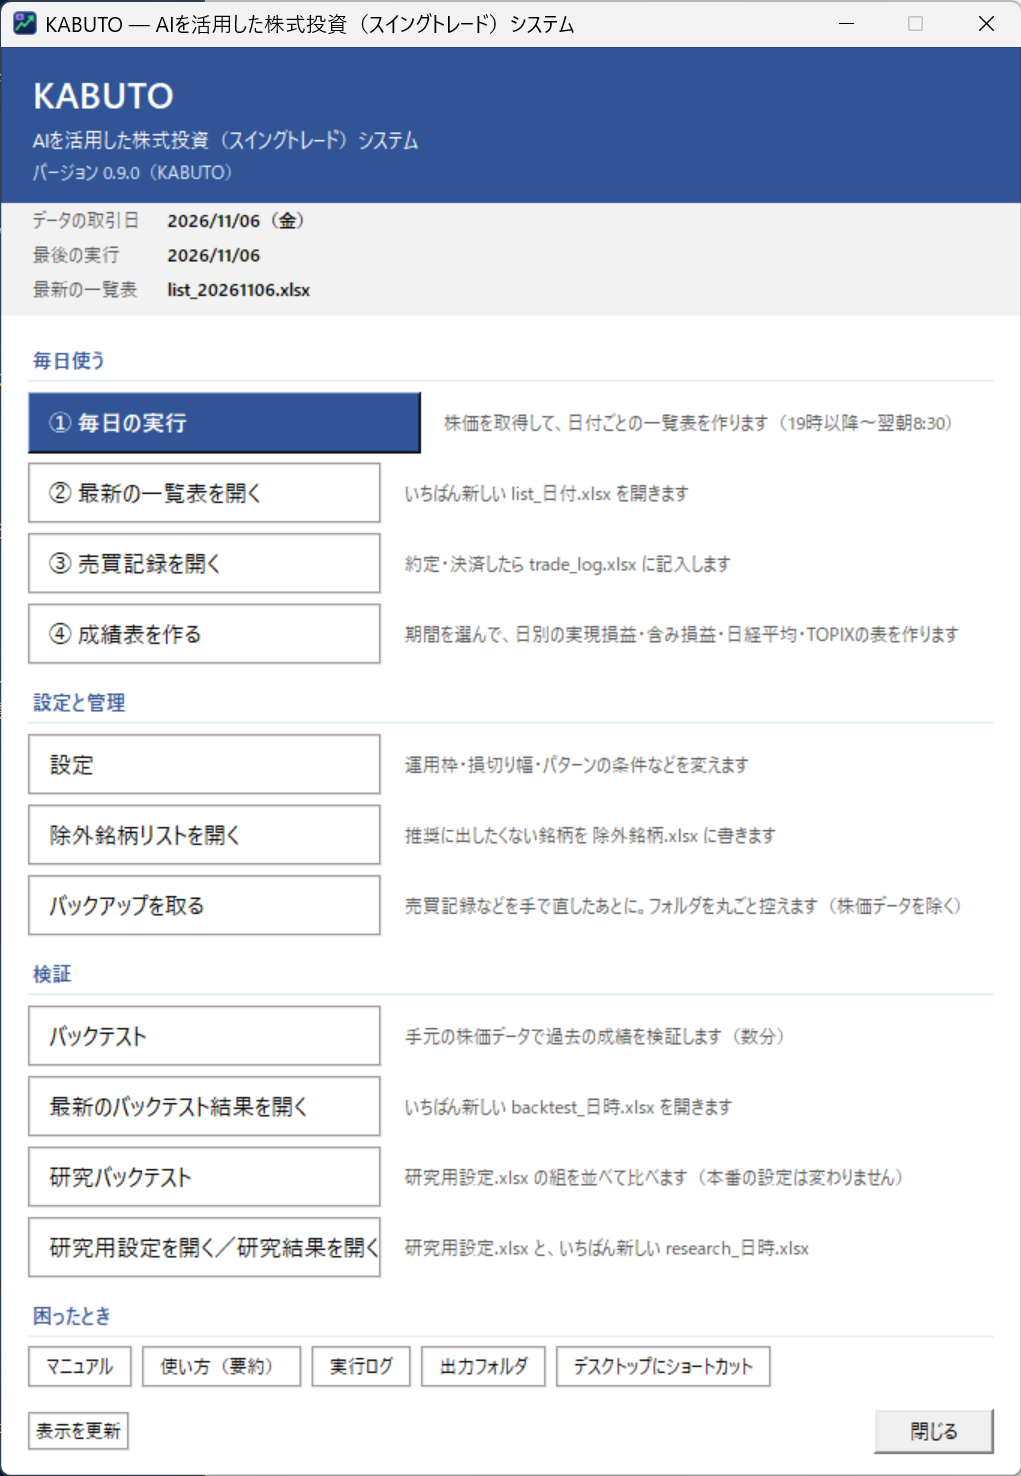
「毎日の実行」ボタン1つで、次の処理がすべて行われる。
- 株価データの取得と検品:上場銘柄の株価を取り込み、売買代金が少ない銘柄、株価100円未満の銘柄、ストップ高・安などの急変動、株式分割の疑いがある銘柄を除外する(対象は約1,600銘柄)
- 相場の異常日の判定:日経平均・TOPIXの急落や、値下がり銘柄の割合を判定し、該当すれば押し目買いの推奨を止める(7章の「日経平均異常日」「TOPIX異常日」)
- 保有銘柄の判定:保有銘柄ごとに、損切りライン・利益を守るライン(トレーリング)・保有期限を確認し、「継続保有」か「翌朝寄りで決済」かを出す
- 新規候補と推奨:売買パターンに合う銘柄を点数順に並べ、運用枠・リスク・業種の偏りを考慮して、1日最大3銘柄に★(推奨)を付ける。注文価格・株数・損切り価格まで計算する
- 売買記録への自動記入:★推奨の銘柄を、売買記録に「未約定」で書き込む。利用者は、結果に応じて状態を直すだけでよい
- 記入漏れ・記入の矛盾の警告:「未約定」のまま株価が指値に届いていた銘柄があれば「約定していませんか?」と知らせる。また、「保有中なのに決済日が書いてある」「日付の順番が合わない」など、売買記録の書き間違いを一覧表の先頭で知らせる
- 成績表:日ごとの実現損益・含み損益と、日経平均・TOPIXの騰落を並べた表を作成する
- バックアップ:最後に、システム一式を外付けドライブにコピーする
KABUTOのメニュー
5.利用者の作業
- 「毎日の実行」ボタンを押す(毎晩1回)
- 一覧表と売買記録を、Claudeとのチャットに渡す
- 発注するか見送るかを決め、証券会社のサイトで注文を出す
- 約定・決済したら、売買記録の状態と価格を直す(約定しなかった注文は「失効」、発注しなかった推奨は「見送り」にする)
旅行などで数日間実行しなくても運用できる。次に実行したとき、その間に決済ラインに届いていた銘柄を「到達済み」としてまとめて通知する。
6.一覧表
「毎日の実行」で、日付ごとの一覧表(Excel形式)が1つ出力される。上から次の順に並ぶ。
| 区画 | 内容 |
|---|---|
| 枠の状況 | 運用枠と残り枠、全体のリスク、日経平均の位置、日経平均異常日・TOPIX異常日の休止に該当するか、冷却中の銘柄、これまでの成績など。警告(異常日、売買記録の記入の矛盾など)があれば最上段に表示する |
| 保有銘柄 | 含み損益、決済ライン、警告と指示(「継続保有」「翌朝寄りで全株決済」など)。決済が必要な銘柄は色付きで上に並ぶ |
| 新規候補 | 点数順の候補と★推奨。注文方法、指値、株数、損切り価格。推奨から外れた銘柄には、その理由(枠を超える、同じ業種が多い、異常日の休止中など) |
| 成績(別タブ) | 月ごとの通算と、当月の日別の成績。日経平均・TOPIXとの比較つき |
7.売買のルール
(1)売買パターン
| No. | パターン | 注文方法など |
|---|---|---|
| ① | 高値更新の順張り買い | 前日の高値を抜けたら買う逆指値 |
| ② | 上昇トレンド中の押し目買い | 前日の終値より少し下の指値 |
| ③ | 下落トレンド中の戻り売り(空売り) | 通常は使用しない。バックテストで、その時点で分かる合図からは勝てる場面が見つからなかったため。長期の下げ相場がファンダメンタルズから予想されるときだけ、Claudeとの壁打ちで使うかを決める |
対象は、過去20日の平均売買代金が1億円以上、株価100円以上の銘柄である。
(2)リスク管理
リスク管理は、このシステムの中核である。ルールの多くは、信用ロボアドや過去の自身の売買の失敗から生まれたもので、銘柄選定と決済指示のプログラムに組み込まれている。
| 項目 | ルール |
|---|---|
| 損切り | 買値から-5% |
| 利益を守る線 | 保有中の最高値から、1日の平均的な値幅(ATR)の2倍下げたら決済する(トレーリング)。株価が上がり続ける限り、線も一緒に上がる |
| 半分利確 | 含み益+10%で半分を決済し、残りはトレーリングで管理する |
| 保有期限 | 原則20営業日。10営業日経過して利益が乗っていなければ決済する。上昇が続いていれば最長40営業日まで延長する |
| 決済の方法 | 判定は終値で行い、翌営業日の寄り付きに成行で決済する(場中には決済しない) |
| 1回の損失の大きさ | 損切りになっても、損失が運用枠の1%以内に収まる株数にする。全建玉の合計でも6%まで |
| 集中の防止 | 1銘柄は運用枠の20%まで。同じ業種は同時に2銘柄まで。新規の推奨は1日3銘柄まで |
| 日経平均異常日 | 日経平均が前日比-3%以下、または値下がり銘柄が8割以上の日は、翌営業日の押し目買いを推奨しない |
| TOPIX異常日の休止 | TOPIXが前日比-3%以下の日から、TOPIXが25日移動平均線を回復するまで、押し目買いの推奨を休止する(相場格言「休むも相場」をバックテストで検証して採用) |
| 冷却期間 | 損失で決済した銘柄は、決済理由にかかわらず10営業日は候補から外す(往復ビンタの防止) |
| 運用枠 | 元本+累計の実現損益。勝てば枠が増え、負ければ減る |
8.改善の方法
毎日の運用とは別に、過去15年分の株価データでバックテスト(過去の相場で同じルールを動かした場合の検証)を実行できる。本番の設定を変えずに、複数の案を並べて比較する「研究用のバックテスト」も備えている。
改善案の多くは、これまで集めてきた相場格言を数値で検証する形で試している。採用の判断基準は1つで、「同じルールでも運によって生じる振れ幅を、明らかに超えて改善するか。それが前半の期間と後半の期間の両方で言えるか」である。たまたま良く見えた改善を、誤って採用しないための基準である。
この基準で採用した例が、7章の「TOPIX異常日の休止」(休むも相場)である。
9.実行環境
- Windows 11のパソコンで、Pythonが動作すること
- Excel形式のファイルを扱える表計算ソフト(筆者はLibreOfficeを使用)
- Claudeが使えること(毎日のファンダメンタルチェックと、改善の壁打ちに使用)
- 信用取引ができる証券口座(注文は手動。証券会社との自動連携はしていない)
システムには、操作方法・ルール・設定の一覧などをまとめた利用マニュアル(Word形式、42ページ)が付属している。
フォルダの構成は次のとおりである。
swing_system/ (Cドライブ直下に配置)
├─ menu.bat … メニュー画面(通常はここからすべて操作する)
├─ run.bat … 毎日の実行
├─ settings.bat … 設定画面
├─ backtest.bat … バックテスト
├─ research.bat … 研究用のバックテスト
├─ perf.bat … 成績表の作成
├─ backup_swing.bat … バックアップ
├─ はじめに.txt … 使い方の要約
├─ 変更履歴.txt … 版ごとの変更と、決めたこと
├─ settings.xlsx … 設定シート
├─ trade_log.xlsx … 売買記録
├─ 除外銘柄.xlsx … 手動で除外する銘柄のリスト
├─ 研究用設定.xlsx … 研究用のバックテストの設定
├─ swing/ … プログラムの部品(Python)
├─ master/ … 銘柄一覧
├─ data/ … 取り込んだ株価データ
├─ docs/ … 利用マニュアルなどの資料
├─ output/
│  ├─ list/ … 一覧表(年-月ごと)
│  ├─ perf/ … 成績表
│  ├─ backtest/ … バックテストの結果
│  └─ research/ … 研究用のバックテストの結果
├─ backup/ … 設定・売買記録の控え
└─ logs/ … 実行ログ
10.現在の状況
- 2026年10月7日:試運転を開始(運用枠500万円、建玉20万円以上になる最小の株数)
- 2026年10月30日:株数を、システムが計算する本来の株数に切り替え(1回の損失が枠の1%、1銘柄あたり約100万円)。あわせて「TOPIX異常日の休止」を適用
- 2026年11月1日:本番運用に移行
- 2026年11月7日:版0.9.0に入れ替え、システム名をKABUTOとした
運用枠は当面500万円とし、実績を見ながら800万円、1,000万円と段階的に引き上げる予定である。「この日から本番」という一度きりの切り替えは行わず、ルールの改定も、運用の区切りごとに1つずつ取り込んでいく。
成績や、その時々の判断は、連載の各回に記載している。
11.公開していないこと
売買パターンの判定式、点数の付け方、プログラムのソースコードは公開していない。同じ条件で同じ銘柄を買う人が増えると、寄り付きの注文が膨らみ、約定価格が不利になるためである(信用ロボアドで経験済み)。また、他人の資産運用に影響を与えることを避けたいという理由もある。
なお、実行環境さえあれば、ZIPファイルを解凍し、最初に1回だけ準備のコマンドを実行すれば動作するよう、汎用的に作ってある(バックアップを使う場合のみ、backup_swing.bat の保存先の1行を書き換える必要がある)。
12.連載記事
- AIを活用した株式投資(スイングトレード)システム(カテゴリー)
注意書き
- このページの数値(損切り幅、上限など)は、版0.9.0(2026年11月7日入れ替え)時点の設定である。運用しながら見直すことがある。
- バックテストの成績は、過去のデータに同じルールを当てはめた結果であり、実際の売買の成績ではない。
(当シリーズ記事は株式投資に関する記事ではありますが、株式投資を勧めるものではありません。また、バックテストの結果は将来の運用成績を保証するものではありません。)