
AIを活用した株式投資(スイング)—15年バックテストで分かったこと
連載記事第4回では過去5年分のデータでバックテストを行ったが、その時にAIから言われたのが
「この5年は、ほぼ右肩上がりの相場だけです」。
ならば、もっと長い期間ではどうなのか。データを約15年分に延ばし、
「もしこの15年間、このシステムで運用していたら?」
を検証してみた。元本は1,000万円でスタート。
サマリー
| 検証期間 | 2012/2/29〜2026/10/9(約14.6年) |
| 元本 → 最終資産 | 1,000万円 → 3,029万円(+202.9%) |
| 年率換算 | +7.9% |
| 資産の最大の目減り | -26.1%(2020年3月、コロナ暴落) |
| 取引数 / 勝率 | 1,271回 / 40.5% |
| 平均利益 / 平均損失 | +6.22% / -3.38% |
| プロフィットファクター(総利益÷総損失) | 1.21 |
| 平均保有日数 / 平均の同時保有銘柄数 | 11.4営業日 / 4.0銘柄 |
| コスト(金利・貸株料) | 586.7万円 |
| 参考:同期間のTOPIX(配当込み) | +560.7% |
| 参考:同期間の日経平均 | +610.0% |
15年間の日々の株価データを基に銘柄選定、取引のシミュレーション、損益計算まで含めて、2分弱で完了。
1度のテストが2分弱で終わるなら、係数等を調整してバックテストを繰り返すことも十分可能だ。
しかし、改めて思い知らされたのが信用取引の金利・貸株料。15年間で587万円の支払い。コストがなければ利益は約2,616万円だったはずで、その2割強が金利に消えた計算だ。普段、信用で1取引あたり数万〜数十万円の損益を見ていると、これらのコストは気にならなかったが、集計してみると「チリツモ」なんだなぁ・・・
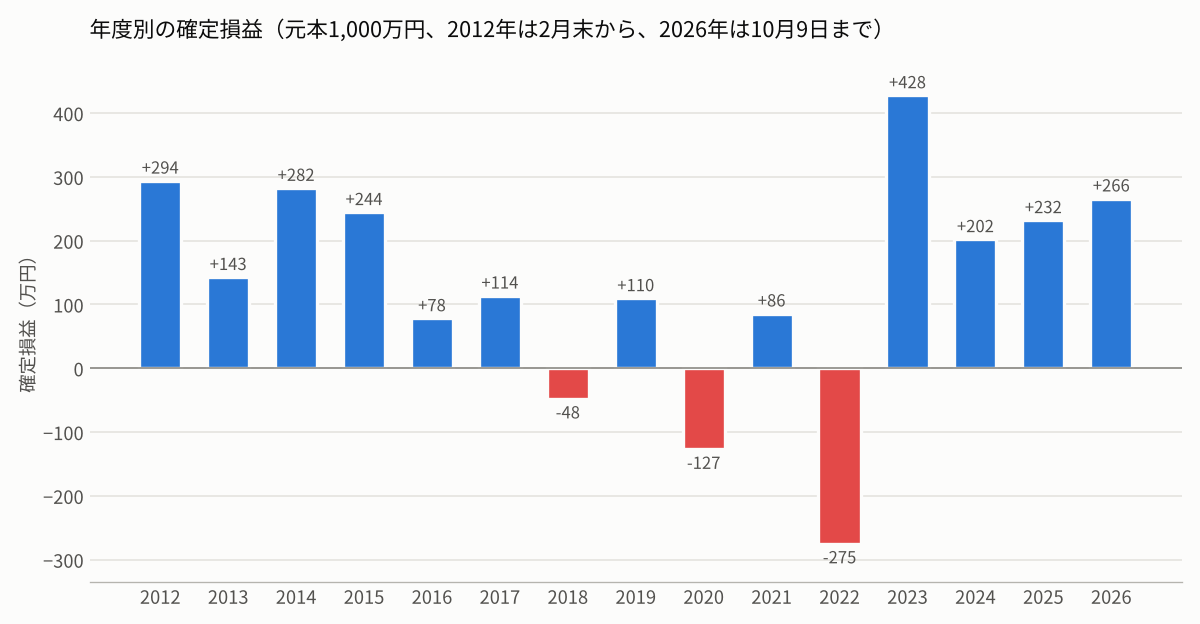
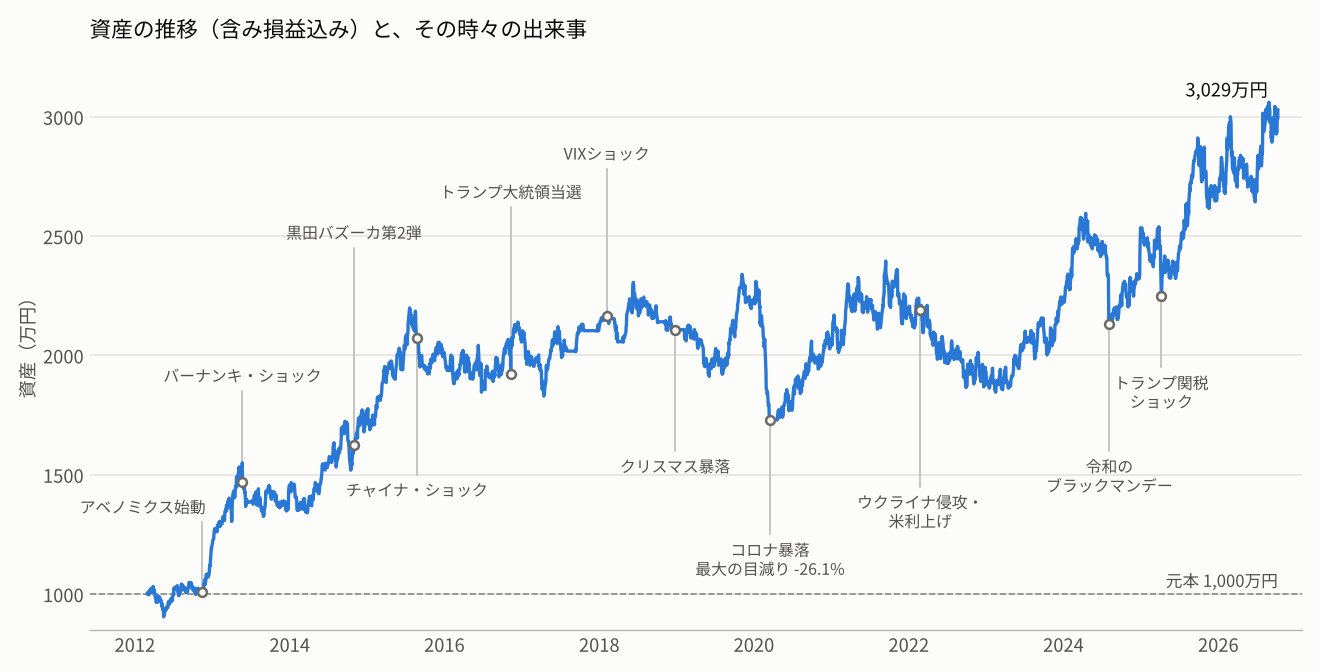
15年間で負けた年は、2018年・2020年・2022年の3回。資産は約3倍になった。
キタ━━━━(゚∀゚)━━━━!! と思いきや・・・
AIさん曰く、
「同じ期間にTOPIXを買って持っているだけなら+560.7%。指数には完敗です。」
と厳しい評価。面白くない奴だ・・・
とはいえ、単純に比べられない事情もある。
- 指数は常に資金の全額を株に入れているが、このシステムの同時保有は平均4銘柄で、資金の多くは現金で待機している。
- 信用取引で短期売買を続けながら、コロナ暴落を含む15年間を一度も退場せずに生き残っている。
- この間、信用で売買する多くの個人投資家が退場しているであろうことや、よく言われる「個人投資家の8割は損している」という話を考えれば、個人のスイングトレードとしては悪くない成績ではないかとも思える。
分析:15年のデータで分かったこと
一言でいうと、現状のシステムは「素直な上昇相場で稼ぎ、急落とじり安で負ける」トレンドフォロー型だった。
(1)利益は「半分利確まで伸びた取引」だけ
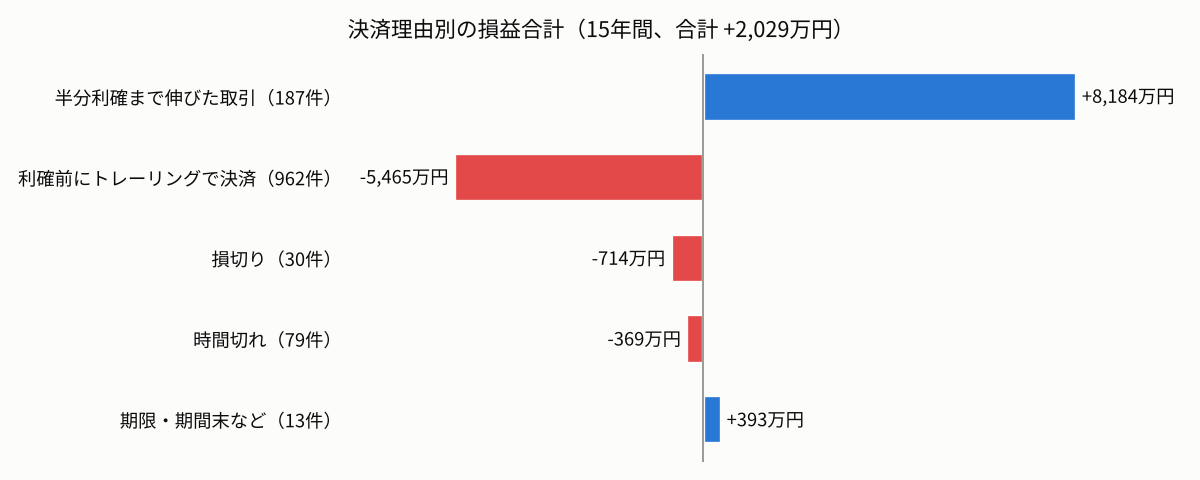
1,271回の取引のうち、+10%まで伸びて半分利確に至った187回だけで+8,184万円。一方、利益が乗る前にトレーリングで降りた962回で-5,465万円。
勝率は約40%。小さく何度も負けて、たまの大勝ちで取り返す形が、数字ではっきり出た。
(2)1年の利益は、上位5取引でほぼ決まる
多くの年で、上位5つの取引の利益だけで、その年の確定損益と同じかそれ以上になっている。たとえば2018年は、上位5取引で+300万円なのに、年全体では小幅のマイナス。伸びる1本を逃さないことが生命線である。
(3)損は急落の月にまとめて出る
1回の取引の最大損失は-16%程度(窓開け)で、個別の大事故は少ない。損の正体は、急落の最中にも押し目買いのシグナルが出続け、「仕込んでは数日で切られる」を繰り返したことだった。たとえばコロナ暴落では、急落前から持っていた5銘柄の損は約71万円だったが、急落の最中に新たに仕込んだ12銘柄で約317万円を失っている。
資産(含み損込み)の目減りが大きかった月は、次のとおり。
- 2020年2〜3月(コロナ暴落):-441万円
- 2024年7〜8月(令和のブラックマンデー):-280万円
- ほかに 2013年6月、2014年10月、2015年9月、2025年4月(関税ショック)
(5)果たして人間心理として運用し続けられるのか?
資産の推移のグラフを見ると、いくつもの「揺さぶり」がある。
- 運用開始から2か月半で、1,000万円が904万円まで減っている。始めた途端に1割近く減って、システムを信用して続けられるか?
- 2019年11月の高値を本格的に超えたのは、コロナ暴落、ウクライナ侵攻を経た2024年2月。4年以上、資産がほとんど増えない中で、システムを信用し続けられるか?
- 2015年7月から2018年5月にかけても、約2年10か月、高値を更新できない時期がある。
バックテストでは15年後の結果が見えているから、冷静に分析できる。しかし実際の運用では、先が見えない中で、こうした揺さぶりに耐えなければならない。
私の素直な感想では、おそらく無理かな・・・
実はここが、このシステムの一番深い課題なのかもしれない。
とは言え、バックテストから見えた課題への改善点を模索してみる。
対応方針:格言は正しかった
改善の的は、はっきりしている。+8,184万円をなるべく減らさずに、-5,465万円をどれだけ削れるか。
これは、パフォーマンスを上げるだけでなく、揺さぶりそのものを小さくして、人間が耐えやすくする効果もあるはずだ。
以前、2000年代初頭に集めた相場格言の記事を書いたが、15年のデータを眺めていると、格言そのままの対策が並んだ。
| 格言 | 対策 | ねらう現象 |
|---|---|---|
| 落ちてくるナイフはつかむな | TOPIXが75日線を下回っている間は、②押し目買いを止める | (3)急落の最中の仕込み直し、(4)下げ相場での②の大負け |
| 休むもまた相場 | 急落の後は①も②も新規を止め、TOPIXが25日線を回復するまで休む(日数ではなく相場の状態で再開) | (3)急落の最中の仕込み直し |
| 買いは家まで、売りは命まで | 停止中の③空売りを、長期の下げ相場の間だけ動かす | 下げ相場で何もできない |
| 一つの篭に卵を盛るな | 1回のリスクを小さくし、8〜10銘柄に分散する | (2)巡り合わせによる成績の振れ |
格言以外の、仕組みの見直しも2つある。
- 場中に逆指値で降りる:今は「終値で判定して翌朝の寄り付きで決済」なので、窓を開けて下げると、決済ラインよりさらに安く売ることになる。保有3日以内のトレーリング決済は平均-4.1%で、窓開けの影響が大きい。
- 負けの中身を分けて集計する:-5,465万円のうち、「利が乗る前に撤退した取引」と「一度含み益が出てから逆行した取引」のどちらが多いかで、直すべき場所(入口か出口か)が変わる。
ただし、負けを減らそうとして損切りを早めすぎると、後で+10%まで伸びるはずだった取引まで振り落としてしまう。-5,465万円の中には「当たりを探すための必要経費」も含まれている。
そこで、改善案の採用には次のルールを決めた。
- 今の設定と並べて、5年と15年の両方でバックテストし、運の振れ幅を明らかに超える差が出たものだけ採用する(同じルールでも、どの銘柄が枠に入るかの巡り合わせで、年率±2%程度は振れる)。
- 特定の1年だけで稼いだ改善は、当てはめすぎを疑う。
- 細かい数値の合わせ込みより、上げ相場にも下げ相場にも通用しそうな「格言的な考え方」を優先する。
- テスト運用中は本番のルールを変えず、採用分は区切りでまとめて入れる。
20年前集めていた相場格言、大切な教えなんだろうなぁと思いつつ、振り返れば格言と反対の事ばかりやっていたような・・・
いまさらながら、AIに格言の重みを教えられた。
今後は、今回の検証結果を踏まえて銘柄選定や取引ルールを見直し、15年間のバックテストを重ねてシステムのパフォーマンスを上げていこうと思う。
「よし!TOPIX指数なんぞあっという間に超えたるわい!・・・出来るよね?Claudeさん?」
こういう時
「おぅ!やらいでかっ!!」
と返事してくれるAIいないかなぁ・・・
でもやけに威勢がいいけど、あまりあてにならないAIさんでも困るよなぁ・・・シミジミ
注意書き
- 今上場している銘柄だけで検証しているため、途中で上場廃止になった銘柄の損が含まれず、結果は良く出がちである。
- 約定は日足の高値・安値で判定しており、実際の約定のずれや、人間がルールどおりに動けない分は含まれていない。
- 配当・権利落ちは省略している。
- 設定を見直したため、第4回の5年バックテストの数字とは異なる。
- システムに組み込まれている銘柄選定後のAIによるファンダメンタルチェックは実行していない。
(当シリーズ記事は株式投資に関する記事ではありますが、株式投資を勧めるものではありません。また、バックテストの結果は将来の運用成績を保証するものではありません。)